Spitzensteuersatz, Reichensteuer, Superreichensteuer: Wer davon betroffen ist und welche Pläne es gibt
Neustadt an der Weinstraße (ots)
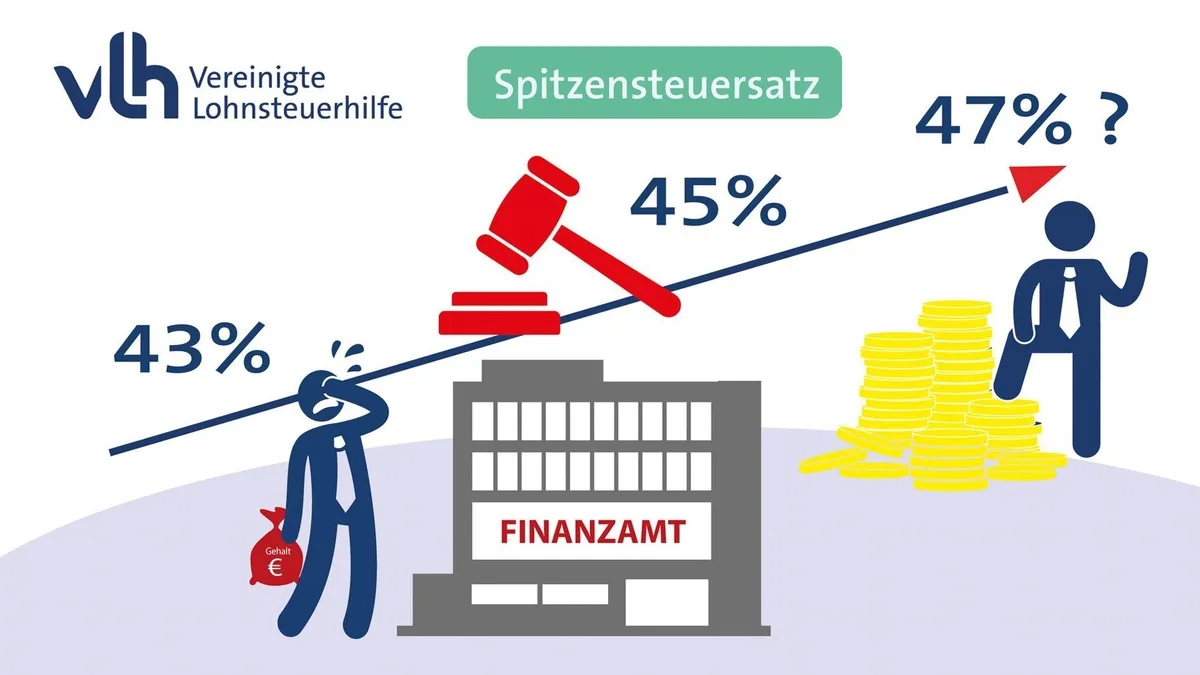
Den Spitzensteuersatz anheben, um Steuererleichterungen für niedrige und mittlere Einkommen zu ermöglichen: Diesen Plan verfolgt die Bundesregierung. Seit 2005 liegt der Spitzensteuersatz bei 42 Prozent. Zudem gibt es die sogenannte Reichensteuer von 45 Prozent. Geplant ist, dass Letztere künftig früher greift – zudem ist für bestimmte Einkommen ein noch höherer Satz von 47 Prozent vorgesehen. Aber wer muss die höheren Steuersätze tatsächlich zahlen? Und auf welcher Grundlage werden diese berechnet? Die Vereinigte Lohnsteuerhilfe e. V. (VLH) hat die Antworten und ein Rechenbeispiel.
Im Jahr 2026 greift der Spitzensteuersatz bei knapp 70.000 Euro
In Deutschland werden rund 3,2 Millionen Menschen mit dem Spitzensteuersatz von 42 Prozent besteuert. Das entspricht einem Anteil von 7,4 Prozent aller unbeschränkt Steuerpflichtigen mit einem zu versteuernden Einkommen. Das geht aus einer im Juni 2026 veröffentlichten Auswertung des Statistischen Bundesamts (Destatis) hervor. Die Daten stammen aus der Lohn- und Einkommensteuerstatistik 2022. Neuere Auswertungen liegen noch nicht vor, da die Statistik wegen der Fristen zur Steuerveranlagung erst dreieinhalb Jahre nach Ende des jeweiligen Veranlagungsjahrs veröffentlicht werden kann.
Im Jahr 2022 lag die Grenze, ab welcher der Spitzensteuersatz fällig wurde, bei einem zu versteuernden Einkommen von 58.597 Euro. 2025 waren es 68.481 Euro, und aktuell liegt sie bei 69.879 Euro (Stand: 2026). Für Ehepaare gelten die doppelten Werte.
Spitzensteuersatz gilt nicht für das gesamte Einkommen
Der Spitzensteuersatz ist ein Grenzsteuersatz. Das heißt: Jeder Euro, der über der Grenze liegt, wird damit besteuert – also nicht der gesamte Betrag. Bei einem zu versteuernden Einkommen von beispielsweise 70.000 Euro werden also nur die 121 Euro über der Grenze von 69.879 Euro mit 42 Prozent besteuert. Der übrige Betrag unterliegt den niedrigeren Stufen des Tarifs.
Wichtig: Das zu versteuernde Einkommen entspricht nicht dem Bruttoeinkommen oder dem Bruttogehalt. Vielmehr ergibt es sich, vereinfacht gesagt, aus sämtlichen steuerpflichtigen Einnahmen abzüglich verschiedener steuerlicher Abzüge wie Werbungskosten, Sonderausgaben oder Vorsorgeaufwendungen.
Abzüge können die Einnahmen unter die Grenze drücken
Hat zum Beispiel eine Steuerzahlerin ein Bruttogehalt von 80.000 Euro sowie zusätzliche Mieteinnahmen und Einkünfte aus Kapitalvermögen, kommt sie insgesamt auf Einnahmen von 100.000 Euro im Jahr 2026. Dafür muss sie eine Steuererklärung abgeben. Dann berücksichtigt das Finanzamt alle Ausgaben, die sich steuermindernd auswirken, etwa Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und weitere Posten. Liegt das daraus ermittelte zu versteuernde Einkommen unter 69.879 Euro, fällt der Spitzensteuersatz gar nicht erst an.
Zu beachten ist: Kapitalerträge werden in der Regel nicht mit dem persönlichen Steuersatz, sondern pauschal mit der Abgeltungsteuer von 25 Prozent besteuert. Sie fließen deshalb meist nicht in die Berechnung des Spitzensteuersatzes ein. Der Grundfreibetrag ist bereits in der Steuerberechnung berücksichtigt. Er beträgt 2026 aktuell 12.348 Euro. Erst ab dem 12.349ten Euro werden Steuern fällig.
Geplante Änderung: Reichensteuer soll früher greifen und steigen
Die Bundesregierung plant im Rahmen einer Einkommensteuerreform eine Verschärfung der Reichensteuer. So soll der Reichensteuersatz von 45 Prozent künftig bereits ab einem zu versteuernden Einkommen von 250.000 Euro gelten. Aktuell liegt die Grenze für die Reichensteuer bei 277.826 Euro. Ab 280.000 Euro soll zudem eine „Superreichensteuer“ von 47 Prozent eingeführt werden.
Die Mehreinnahmen, die dadurch generiert werden, sollen laut Bundesregierung vor allem Entlastungen bei der Einkommensteuer gegenfinanzieren. Ein entsprechender Gesetzentwurf liegt vor, allerdings sind die Änderungen noch nicht beschlossen (Stand: Anfang November 2026).
Die VLH: Größter Lohnsteuerhilfeverein Deutschlands
Der Lohnsteuerhilfeverein Vereinigte Lohnsteuerhilfe e. V. (VLH) ist mit rund 1,3 Millionen Mitgliedern und bundesweit rund 3.000 Beratungsstellen Deutschlands größter Lohnsteuerhilfeverein. Gegründet im Jahr 1972, stellt die VLH außerdem die meisten nach DIN 77700 zertifizierten Beraterinnen und Berater. Die VLH erstellt für ihre Mitglieder die Einkommensteuererklärung, beantragt sämtliche Steuerermäßigungen, prüft den Steuerbescheid und vieles mehr im Rahmen der Beratungsbefugnis nach § 4 StBerG.
Original-Content von: Vereinigte Lohnsteuerhilfe e.V. – VLH, übermittelt durch news aktuell.